Domain geldquellen24.de kaufen?
Wir ziehen mit dem Projekt
geldquellen24.de um.
Sind Sie am Kauf der Domain
geldquellen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldquellen24.de kaufen?
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **


Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
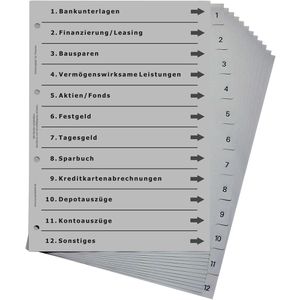
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter



-
Wie kann man die Stabilität des Einkommens langfristig sichern und finanzielle Risiken minimieren?
1. Durch Diversifizierung der Einkommensquellen, z.B. durch Investitionen in verschiedene Anlageklassen. 2. Aufbau eines Notfallfonds für unvorhergesehene Ausgaben oder Einkommensverluste. 3. Regelmäßige Überprüfung und Anpassung des Finanzplans, um auf Veränderungen reagieren zu können. **
-
Wie kann man langfristig Kapital aufbauen, um finanzielle Ziele zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Um langfristig Kapital aufzubauen, um finanzielle Ziele zu erreichen, ist es wichtig, regelmäßig zu sparen und zu investieren. Eine Strategie dafür ist das Einrichten eines automatischen Sparplans, um regelmäßig Geld beiseite zu legen. Beim Investieren ist es ratsam, eine diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Zusätzlich kann der Vermögensaufbau durch den Kauf von Immobilien oder den Aufbau eines eigenen Unternehmens unterstützt werden, um langfristig ein solides finanzielles Polster aufzubauen. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **

Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Wie kann man die Stabilität des Einkommens langfristig sichern und finanzielle Risiken minimieren?
1. Durch Diversifizierung der Einkommensquellen, z.B. durch Investitionen in verschiedene Anlageklassen. 2. Aufbau eines Notfallfonds für unvorhergesehene Ausgaben oder Einkommensverluste. 3. Regelmäßige Überprüfung und Anpassung des Finanzplans, um auf Veränderungen reagieren zu können. **
-
Wie kann man langfristig Kapital aufbauen, um finanzielle Ziele zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Um langfristig Kapital aufzubauen, um finanzielle Ziele zu erreichen, ist es wichtig, regelmäßig zu sparen und zu investieren. Eine Strategie dafür ist das Einrichten eines automatischen Sparplans, um regelmäßig Geld beiseite zu legen. Beim Investieren ist es ratsam, eine diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Zusätzlich kann der Vermögensaufbau durch den Kauf von Immobilien oder den Aufbau eines eigenen Unternehmens unterstützt werden, um langfristig ein solides finanzielles Polster aufzubauen. **
Ähnliche Suchbegriffe für Einkommens
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lexware buchhaltung 2026 Jahresversion (365-Tage), Finanzielle Analyse, Voll, 1 Lizenz(en), Box, Deutsch, 1 Jahr(e)Lexware buchhaltung 2026 Erledigen Sie die komplette Buchhaltung Ob Einnahmen-Überschuss- oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit unserer leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. Behalten Sie jederzeit alles im Blick Unsere Buchhaltungssoftware bietet vielfältige Auswertungen - damit haben Sie Ihre Geschäftszahlen und Ihre Finanzlage immer perfekt im Griff. Auf Knopfdruck überblicken Sie alle offenen Posten. Und mit dem integrierten Mahnwesen können Sie Spätzahlern ruckzuck auf die Sprünge helfen. Effizienter Zahlungsverkehr Mit dem integrierten Lexware Onlinebanking sind Überweisungen und Lastschrifteinzüge schnell vom Tisch. Natürlich bietet Ihnen das Buchhaltungsprogramm von Lexware auch die Möglichkeit, Ihre Zahlungen in Papierform durchzuführen. Di702,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.